

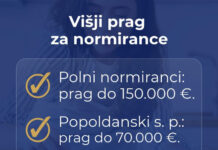




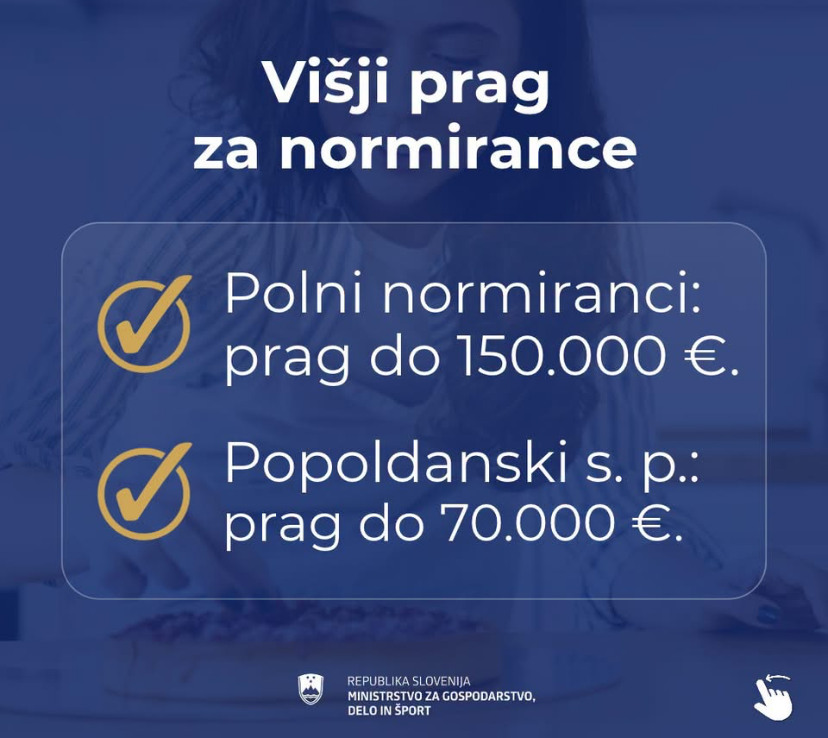
Koliko prihodkov bi lahko imel popoldanski s. p. za vključitev v sistem normiranih odhodkov? Razvojni zakon predvideva prag 70.000 evrov, za podjetnike, ki izpolnjujejo pogoj zavarovanja iz samozaposlitve, pa 150.000 evrov. Višja pragova bi več podjetnikom omogočila izbiro poenostavljenega načina ugotavljanja davčne osnove.
Kaj bi pomenila pragova 70.000 in 150.000 evrov?
Za vstop se praviloma upoštevajo prihodki iz predhodnega davčnega leta. Višji prag je vezan na najmanj pet mesecev neprekinjenega polnega zavarovanja iz samozaposlitve oziroma na zakonsko določen enakovreden obseg zavarovanja. Pri presoji obveznega izstopa se upošteva povprečje prihodkov dveh predhodnih let.
Zakon bi spremenil tudi izračun normiranih odhodkov. Za podjetnika brez pogoja za višji prag bi se priznalo 80 odstotkov odhodkov za prvih 50.000 evrov prihodkov in 70 odstotkov za del med 50.000 in 70.000 evri. Priznani odhodki zmanjšajo osnovo za izračun davka.
Kaj velja za leto 2026?
Finančna uprava pojasnjuje, da se trenutno uporablja veljavna ureditev. Če bi razvojni zakon začel veljati, bi se nove določbe o normiranosti uporabljale že za davčno leto 2026. Referendum bo 6. decembra.
M. O.
Viri: Sprejeto besedilo ZIURS · Pojasnilo FURS za leto 2026 · DVK – referendum · Priložena objava ministrstva